# 收到钱不等于赚到收入:控制权转移与时段确认
收入三特征、控制权转移的五个迹象、时段确认的三条条件与履约进度,用储值卡、闲鱼卖相机和装修合同把“什么时候记收入”讲透
> 收入确认规则 · 会计实务与经济法对比 · 会计分录基本功 · 约 7 分钟 · 10 月 31 日
## 本篇要点
1. 收入按“交付”确认,不按“收钱”确认:客户取得商品控制权的那一点才记收入,收到的现金本身不构成收入。
2. 收入的三条特征是日常活动形成、导致所有者权益增加、与所有者投入资本无关,分别排除了处置旧设备、预收未提供服务和股东出资这三类进账。
3. 控制权指客户能主导商品的使用并获取几乎全部经济利益;准则给的五个迹象只是判断线索,互相冲突时要看客户是否真的说了算,已发货未验收仍可能不确认收入。
4. 预收的货款在收钱时记合同负债,每完成一次交付才把对应部分转为收入,等式上表现为先资产与负债同增、再负债减而收入增。
5. 满足三条条件之一即属时段履行,按履约进度分次确认;如装修公司预计总成本九十万、已发生三十万,进度为三分之一,合同价一百万时确认约三十三点三三万。
6. 合同若不满足五项条件(尤其是“对价很可能收回”),收到的钱先作负债;只有不再负有转让义务且无需退款时才转为收入。
---
前几篇一直在给资产负债表左右两边划界:左边是谁的东西,右边是谁的钱。可等式还有一条路没走完——资产增加的同时,右边凭什么也增加?多数时候,凭的是收入。企业赚钱,靠的不是股东再投一次钱,而是把东西卖出去、把服务做出来。这一篇只回答一个问题:这一笔,什么时候才算公司的收入?
## 先从两个相反的场景想起
楼下理发店老板卖出一张一千元的储值卡。他手上一千元现金,会不会跟人说“我这个月赚了一千”?不会。这一千元是顾客存着的十次剪发,他要一次一次还回去。等到第三次剪完,他才真赚了三百。
再换隔壁。装修公司给一户人家做完水电,合同约定全部完工验收后一次付清,现在一分钱没收到。工长说这活得干完三分之一了——公司这个月没收到钱,可它确实干活、确实在赚钱。
收了钱,还没赚到钱;赚到了钱,还没收到钱。所以会计要说清收入,就必须不看现金,而看另外一样东西。
## 收入的三条特征:为什么有些进账永远不是收入
教材给收入的定义是:收入是企业在日常活动中形成的、会导致所有者权益增加的、与所有者投入资本无关的经济利益的总流入。
**日常活动中形成。** 卖奶茶、做装修是日常;把用了五年的旧货车卖掉,进账几万元,但那不是“做生意的收入”,记的是资产处置损益,不进收入。
**会导致所有者权益增加。** 这一条把收入和负债分开。顾客把钱交给你、你还欠他服务,此时你多了一笔银行存款,也多了一笔欠人家的义务,所有者权益一点没变。上一篇已经见过这一点:顾客提前付的钱,在收钱那一刻是[预收货款](https://pangzhengboyin.com/articles/what-counts-as-a-liability-0a8cb256),属于负债。等剪完头,义务消失了,权益才增加,才有收入。
**与所有者投入资本无关。** 股东追加投资也让权益增加,但那是投进来的,不是赚来的,记实收资本或资本公积。
## 会计盯的那个时点:控制权转移
收入准则的原话是:企业应当在履行了合同中的履约义务,即在客户取得相关商品控制权时确认收入[1]。
什么叫控制权?能够主导该商品的使用,并从中获得几乎全部经济利益。拆成两半就是:客户能说了算,好处归客户。
用闲鱼卖一台旧相机来理解。买家下单付款,钱先到平台。这时候你敢把这笔钱说成“我赚到了”吗?不敢。相机还在你手里,买家随时可能退款、随时可以要求发货,他能主导的不是这台相机,而是“要求发货或退款”这个权利。等快递送到、他签收确认,你才真正松手,才觉得“这钱终于是我挣的”。签收那一天,就是控制权转移的时点。
准则给了五个用来判断的迹象:企业享有现时收款的权利;商品的法定所有权已经转移;商品实物已经转移;商品所有权上的主要风险和报酬已经转移;客户已接受该商品[1]。
要留意,这是**迹象**,不是五条必须同时满足的清单。它们打架的时候,就看哪一条最能说明“客户真的说了算、好处真归他”。最容易考也最容易错的情形:货物已经发出去了,但合同要求安装调试、客户还没验收——实物转移了,控制权却可能还没转移,收入就先不记,已经收到的钱先挂在负债上。
把理发店的卡记成账,是这样两步:
```
充卡收到一千元
借:银行存款 1 000
贷:合同负债 1 000
剪完一次,消费三百元(简化,不考虑增值税)
借:合同负债 300
贷:主营业务收入 300
```
第一笔的等式变化是资产加、负债也加,权益不动——这就是“收到钱不等于有收入”在账上的长相。第二笔是负债减、收入加,收入最终进权益,这才是“赚到了”。教材里这种“先收钱、还欠对方商品”的预收款,通用科目是合同负债。
## 一次交付,还是一段交付
咖啡、手机、相机,都是某个时点交付完。但有一类活儿是边干边给对方带来好处的,全挤到完工那天才记收入,中间就一片空白。所以准则先分两类:满足下面三条中任意一条,属于**在某一时段内**履行;三条都不满足,才是在某一时点履行[1]。
1. 客户在企业履约的同时,就取得并消耗了履约带来的经济利益——比如按月提供的保洁。
2. 客户能够控制企业履约过程中在建的商品——比如在客户厂区里建的那条专用生产线。
3. 企业产出的商品具有不可替代用途,且企业在整个合同期间内有权就累计至今已完成的履约部分收取款项——比如定制的设备,干到一半客户毁约也得付钱。
属于时段履行的,就按履约进度分次确认收入。拿装修公司算一遍:
```
合同总价 100 万元,预计总成本 90 万元
第一个月实际发生成本 30 万元
履约进度 = 30 ÷ 90 = 1/3
第一个月应确认收入 = 100 万 × 1/3 ≈ 33.33 万元
```
这里的 1/3 用**投入法**估出来:拿已经投入的成本占预计总成本的比例当进度;另一种思路是**产出法**,按已转移给客户的部分对客户值多少来算。进度实在估不出来、但已经花的成本预计能收回,准则允许先按已发生的成本金额确认收入,等进度能合理确定再改[1]。这是计算题的隐藏考点:数字看着怪,考的其实是“估不出来怎么办”。
## 合同本身站不住脚时,收到的钱先记负债
确认收入还有个前置门槛:合同要同时满足五个条件,其中前四条多与合同本身的形式有关,真正卡人的是第五条——企业因转让商品而有权取得的对价很可能收回[1]。客户资信极差、货发出去钱基本收不回来,就属于这种情形。
这类合同收到的对价,原则上按负债处理;只有当企业不再负有转让商品的剩余义务、且这笔钱无需退回时,才能确认为收入[1]。直觉很朴素:钱随时可能退回去,就不算赚到。
## 一张表收住常见的“钱到账”
| 场景 | 到账时记什么 | 什么时候转收入 |
| --- | --- | --- |
| 储值卡充值 | 合同负债 | 每次实际消费 |
| 定金、预收款,尚未发货 | 合同负债 | 发货且客户取得控制权 |
| 赊销,先货后款 | 应收账款 | 客户取得控制权时(可能一分钱没收到) |
| 需安装调试的设备,已发货未验收 | 合同负债、已发出商品 | 安装调试完成、客户验收 |
| 卖使用过的旧设备 | 资产处置损益,不进收入 | — |
| 股东追加投资 | 实收资本、资本公积 | 永远不是收入 |
## 五步法只是把这些问题排了个队
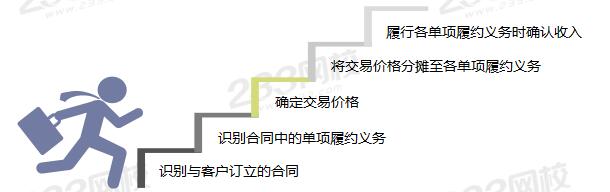
准则把收入的确认和计量拆成五步:识别合同、识别合同中的单项履约义务、确定交易价格、分摊交易价格、履行义务时确认收入[2][3]。
前两步和最后一步管的是“记不记、什么时候记”,正是本篇的部分;第三步和第四步管的是“记多少”——折扣怎么算、退货怎么留、一单卖三样东西的钱怎么分,那是下一篇的事。
回到开头那两个老板。收钱不等于收入,因为那笔钱可能只是别人寄存在你这里的服务承诺;没收到钱也可能有收入,只要你已经把东西的控制权交出去了。一句话:收入跟着交付走,不跟着现金走。
## 思维导图
```mermaid
flowchart LR
A["钱到账"] --> B{"还欠客户商品或服务吗?"}
B -- 欠 --> C["合同负债(负债)
权益不变,不是收入“]
B -- 不欠 --> D{”客户取得控制权了吗?“}
C --> D
D -- 还没有 --> E[”继续挂负债
如已发货未验收“]
D -- 已取得 --> F{”一次交付还是边干边交付?“}
F -- ”时点“ --> G[”交付当天一次确认收入“]
F -- ”时段“ --> H[”按履约进度分次确认
投入法 / 产出法“]
G --> I[”收入增加 → 所有者权益增加“]
H --> I
J[”股东追加投资“] --> K[”实收资本 / 资本公积
永远不是收入“]
L[”卖旧设备“] --> M[”资产处置损益
不进收入"]
```
## 术语表
- 收入:企业在日常活动中形成的、会使所有者权益增加、与股东投入资本无关的经济利益流入,因此处置旧设备、收预付款都不算。
- 控制权:客户能主导商品的使用并拿到几乎全部经济利益,会计用它代替“钱到账”作为确认收入的开关。
- 履约义务:合同里承诺向客户转让可明确区分商品的义务,收入是在一项项履约义务被履行时确认的。
- 合同负债:收到的钱还对应着“欠客户一件商品或一次服务”时记的负债,交付完成后才转入收入。
- 时段确认:边干边被客户消耗或控制的活儿,按履约进度在整个期间内分次确认收入,而不是等到最后。
- 履约进度:已完成部分占整体的比例,可用投入法(已发生成本占预计总成本)或产出法估计。
## 来源
1. [企业会计准则第14号——收入(财政部)— 控制权转移、合同五条件、时段确认三条件与履约进度的原文依据](http://kjs.mof.gov.cn/zt/kjzzss/kuaijizhunzeshishi/201709/t20170907_2694006.htm)
2. [初级会计实务中的收入五步法在讲什么(233网校)— 五步法里确认与计量的分工](https://www.233.com/chuji/shiwu/xueba/202102/01195951942.html)
3. [初级会计实务重难考点奠基:收入概念入门(233网校)— 控制权三要素与合同负债科目说明](https://www.233.com/chuji/shiwu/xueba/202111/29170253557252.html)
---
原文:https://pangzhengboyin.com/articles/when-to-recognize-revenue-control-transfer-de1e0189
> **庞征博引** · 想学的,慢慢都会
>
> 庞征博引是把想学的东西写成连载的 AI 学习工具:每篇 5–10 分钟,边读边问,接下来学什么跟着你走。这篇就是这样写出来的。
>
> 开始你自己的连载 → https://pangzhengboyin.com