# 所有者权益的四个格子:股东多投的钱,为什么不记“实收资本”
实收资本、资本公积、盈余公积、未分配利润各记什么,用小王溢价入股七十五万占三分之一的例子,算清资本溢价并判断一笔业务动的是哪一块
> 会计恒等式与借贷记账法 · 会计分录基本功 · 约 7 分钟 · 10 月 31 日
## 本篇要点
1. 所有者权益总额由“资产减负债”算出,实收资本、资本公积、盈余公积、未分配利润只是把这个总数按来源拆成四块,后两块合称留存收益。
2. 实收资本(股本)记的是投资者在注册资本中所占的份额,不是实际收到的钱;它与登记事项挂钩,所以必须和注册资本对齐。
3. 股东出资超出其所占份额的部分记资本公积:全额记实收资本会让注册资本和股权比例失真,记成利润又会虚增当年利润并多缴税;这笔钱由全体股东按比例共有,不作为分利依据。
4. 阿明公司净资产一百五十万,小王交七十五万占三分之一,其中五十万是注册资本份额、二十五万进资本公积,比例正好对上。
5. 资本公积只在“交的钱”与“占的份额”不相等时出现;三人一开始就按份额等额出资则不会有资本公积。
6. 盈余公积从净利润按百分之十提取,累计达注册资本百分之五十以上可不再提,用途限于弥补亏损、转增资本等法定事项。
7. 期末未分配利润等于年初未分配利润加本年净利润减提取的盈余公积和已分股利;提取盈余公积、公积金转增资本都只是权益内部腾挪,总额不变。
8. 宣告分派现金股利是权益总额下降的路径:未分配利润减少,应付股利作为负债同时增加。
9. 判断一笔业务动哪个格子,先分“投进来的”还是“赚来的”,再分份额内外,最后看钱有没有离开公司。
---
上一篇给等式右边划了一条线:要还的进负债,不用还的进所有者权益。但“不用还”这一栏不是空格子,里面并排放着四个科目。一笔钱记错格子,总数未必错,可股权比例、可分配利润、当年利润会跟着全错。
## 先看清全貌:四个格子,两类来源
| 项目 | 谁带来的 | 能不能拿来分利润 |
| --- | --- | --- |
| 实收资本(股本) | 股东按注册资本中的份额投入 | 不能,它代表的是股权身份 |
| 资本公积 | 股东投的,但超出其所占份额 | 不能,它不体现产权比例 |
| 盈余公积 | 公司从净利润里按规定留下来 | 一般不能,用途受法定限制 |
| 未分配利润 | 净利润里既没提走、也还没分掉的余额 | 能 |
前两个是“投进来的”,后两个是“赚来的”,后两个合起来叫留存收益。四个科目不是四笔钱,而是把所有者权益这个总数按来源拆开摆放:总额是算出来的,资产减负债,剩下的都归所有者。教材这一章还有第五项“其他综合收益”,既不是投的也不是利润,本篇不涉及,别把它和资本公积混在一起就行。
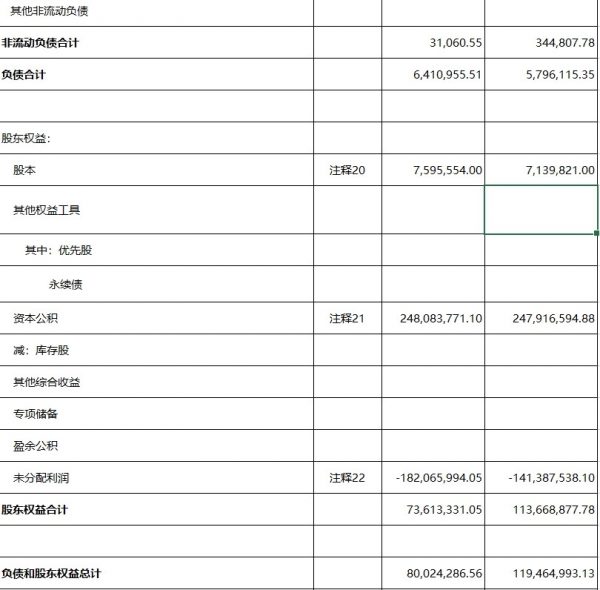
## 实收资本(股本):记的是“份额”,不是“收到的钱”
实收资本是企业按章程或合同、协议约定,接受投资者投入的、在注册资本中所占的那一份。股份有限公司叫“股本”,金额等于股票面值乘股数。
要记住的一句话是:这个科目记的是“你在注册资本里占多少”,不是“你交了多少钱”。这句话听着只是措辞差别,实际决定了整章一半的题。
## 阿明奶茶店来了第三位股东
阿明和小李两年前各出五十万,办起阿明餐饮有限责任公司,注册资本一百万,两人各占一半。做到现在,账上累计未分配利润五十万,公司净资产一百五十万。
小王想入股,三方谈定:小王占三分之一,阿明和小李也各占三分之一。注册资本要从一百万增到一百五十万,小王的份额就是五十万。他该交多少钱?
如果他只交五十万,投后净资产两百万,他占的三分之一是六十六万七,等于白拿了老股东这两年攒下的留存收益。所以谈定的价格是七十五万——设小王投入 $X$,投后净资产为 $150+X$,他占三分之一意味着自己那份恰好等于自己交的钱:
$$X=\frac{150+X}{3}\quad\Rightarrow\quad X=75\ \text{万元}$$
收到这七十五万,分录是:
```
借:银行存款 750 000
贷:实收资本——小王 500 000
资本公积——资本溢价 250 000
```
三个数字各有各的位置:七十五万是真金白银进账,记银行存款;五十万正好是小王在注册资本一百五十万里占的份额,记实收资本;剩下二十五万既不是注册资本,也不是公司赚的钱。
为什么不把七十五万全记实收资本?因为账上注册资本会变成一百七十五万,而章程和营业执照上写的是明确规定的一百五十万;小王名义持股 $\frac{75}{175}\approx42.9\%$,跟谈定的三分之一对不上,工商登记、表决权、分红比例会一起乱掉。注册资本是登记事项,实收资本必须跟它对齐。
那二十五万能不能记成收入或利润?也不能。它不是卖奶茶挣来的,是股东为拿到这三分之一股权额外付的价。记成利润,当年利润虚增二十五万,所得税跟着多交,而且这笔钱一分都不能当利润分掉。
## 资本公积到底是什么
按企业会计准则的科目说明,资本公积是企业收到投资者出资额超出其在注册资本(或股本)中所占份额的部分,以及其他资本公积[2]。它有两个性质,考试最常抓来当判断题:不直接反映产权关系,不作为分配利润的依据;来源不是企业实现的利润,因此不属于留存收益。
那二十五万在投后属于谁?资本公积由全体股东按比例共有,小王只享有其中三分之一,另外三分之二归阿明和小李。这正是它存在的理由:它是股东之间“对价差”的存放处——新股东为获得同等比例的股权多付了钱,补偿的是老股东已经积累下的价值,不能让某一人独占,也不该进任何人的利润。
股份有限公司同理:溢价发行股票,面值部分记“股本”,超出面值的溢价记“资本公积——股本溢价”。
再看反例:假如阿明、小李、小王一开始就一起各出五十万、注册资本一百五十万,三人交的钱全部进实收资本,一分资本公积都没有。资本公积只在“交的钱”与“占的份额”不相等时才冒出来。
## 盈余公积与未分配利润:赚来的钱,一份锁住一份留着
第三年公司实现净利润三十万,年初未分配利润五十万,按净利润百分之十提法定盈余公积三万:
```
借:利润分配——提取法定盈余公积 30 000
贷:盈余公积——法定盈余公积 30 000
借:本年利润 300 000
贷:利润分配——未分配利润 300 000
```
期末未分配利润是 $50+30-3=77$ 万元,所有者权益总额一点没变:利润进来后只是被拆成“锁住的三万”和“留着的二十七万”,钱在两个格子之间搬了一次。
盈余公积是从净利润里按规定强制留下的部分,法定部分按百分之十提取,累计额达到注册资本百分之五十以上时可以不再提取,经股东会决议还可提任意公积金[1]。它“锁住”在于用途受法定约束,只能用于弥补亏损、转增资本这类事项。
未分配利润没有被锁住:留着、以后年度补亏、经决议分给股东都行。但一旦宣告分派现金股利,钱就变成欠股东的了——未分配利润减少,应付股利(负债)增加,所有者权益总额跟着减少。
## 一笔业务来了,问三句就知道动哪个格子
```mermaid
flowchart TD
A["一笔业务发生"] --> B{"是股东投进来的,
还是经营赚来 / 分掉的?"}
B -- 投进来的 --> C{"在注册资本份额以内
还是超出?"}
C -- 以内 --> D["实收资本 / 股本"]
C -- 超出 --> E["资本公积——资本溢价 / 股本溢价"]
B -- 赚来的 --> F{"钱离开公司了吗?"}
F -- 没有, 只在权益里搬 --> G["权益内部一增一减
总额不变"]
F -- 已宣告分出去 --> H["转入负债, 权益总额减少"]
```
把常见业务过一遍:
| 业务 | 动的格子 | 权益总额 |
| --- | --- | --- |
| 股东按约定份额缴出资一百万 | 实收资本 +100(资产同时 +100) | 增加 |
| 小王溢价入股,交七十五万占三分之一 | 实收资本 +50、资本公积 +25 | 增加 |
| 提取法定盈余公积三万 | 盈余公积 +3、未分配利润 −3 | 不变 |
| 盈余公积转增资本 | 实收资本 +、盈余公积 − | 不变 |
| 资本公积转增资本 | 实收资本 +、资本公积 − | 不变 |
| 宣告分派现金股利二十万 | 未分配利润 −20、应付股利(负债)+20 | 减少 |
几个高频错项顺手记一下:“资本公积属于留存收益”错,它是投进来的;“资本公积可以用于分配利润”错,它不是利润,也不体现产权比例;“所有者权益就是注册资本”错,注册资本只是四个格子里的第一个。
四个格子拼齐后,等式右边只剩一个问题没回答:赚来的那两个格子,最初是从哪里产生的?下一篇看收入、费用和利润怎样把日常业务变成利润,再流进未分配利润。
## 思维导图
```mermaid
flowchart LR
A["所有者权益 = 资产 − 负债
总额一个, 来源四块“] --> B[”投进来的“]
A --> C[”赚来的: 留存收益“]
B --> B1[”实收资本 / 股本
注册资本里的份额“]
B --> B2[”资本公积
出资超出份额的部分“]
B2 --> B3[”小王交75万, 份额50万
25万进资本公积“]
B3 --> B4[”不体现产权比例
不作为分利依据“]
C --> C1[”盈余公积
净利润10%提取“]
C --> C2[”未分配利润
年初+净利润−提取−分配“]
C1 --> C3[”用途受限, 转增资本
权益总额不变“]
C2 --> C4[”宣告分红→应付股利
权益总额减少"]
```
## 术语表
- 所有者权益:资产扣除负债后归所有者享有的剩余权益,总额是算出来的,四个科目只是它的来源拆解。
- 实收资本(股本):投资者在注册资本中所占的那一份,有限公司称实收资本,股份公司称股本,按面值乘股数计算。
- 资本公积:投资者出资额超出其注册资本份额的部分(资本溢价、股本溢价)以及其他资本公积,来源不是利润,不体现产权比例。
- 资本溢价:新股东为取得同等股权比例、对老股东已积累价值所作的补偿,超出份额部分记入资本公积。
- 留存收益:盈余公积与未分配利润的合称,都是公司从净利润里留下来的部分。
- 法定盈余公积:按净利润百分之十提取、累计达注册资本百分之五十可不再提、用途受法定限制的那块利润。
- 未分配利润:净利润中既未提取也未分配的余额,可留用、补亏或经决议分配。
## 来源
1. [中华人民共和国公司法(2023年修订)第二百一十条、第二百一十四条 — 法定公积金按利润百分之十提取、累计达注册资本百分之五十以上可不再提取,以及公积金的法定用途](https://www.gov.cn/yaowen/liebiao/202312/content_6923395.htm)
2. [会计科目“资本公积”核算内容说明 — 投资者出资额超出注册资本份额的部分及其他资本公积](https://www.chinaacc.com/zyczfg/wu20220519175333.shtml)
---
原文:https://pangzhengboyin.com/articles/owners-equity-four-accounts-capital-reserve-7a622a6e
> **庞征博引** · 想学的,慢慢都会
>
> 庞征博引是把想学的东西写成连载的 AI 学习工具:每篇 5–10 分钟,边读边问,接下来学什么跟着你走。这篇就是这样写出来的。
>
> 开始你自己的连载 → https://pangzhengboyin.com